Банк ЦентрКредит
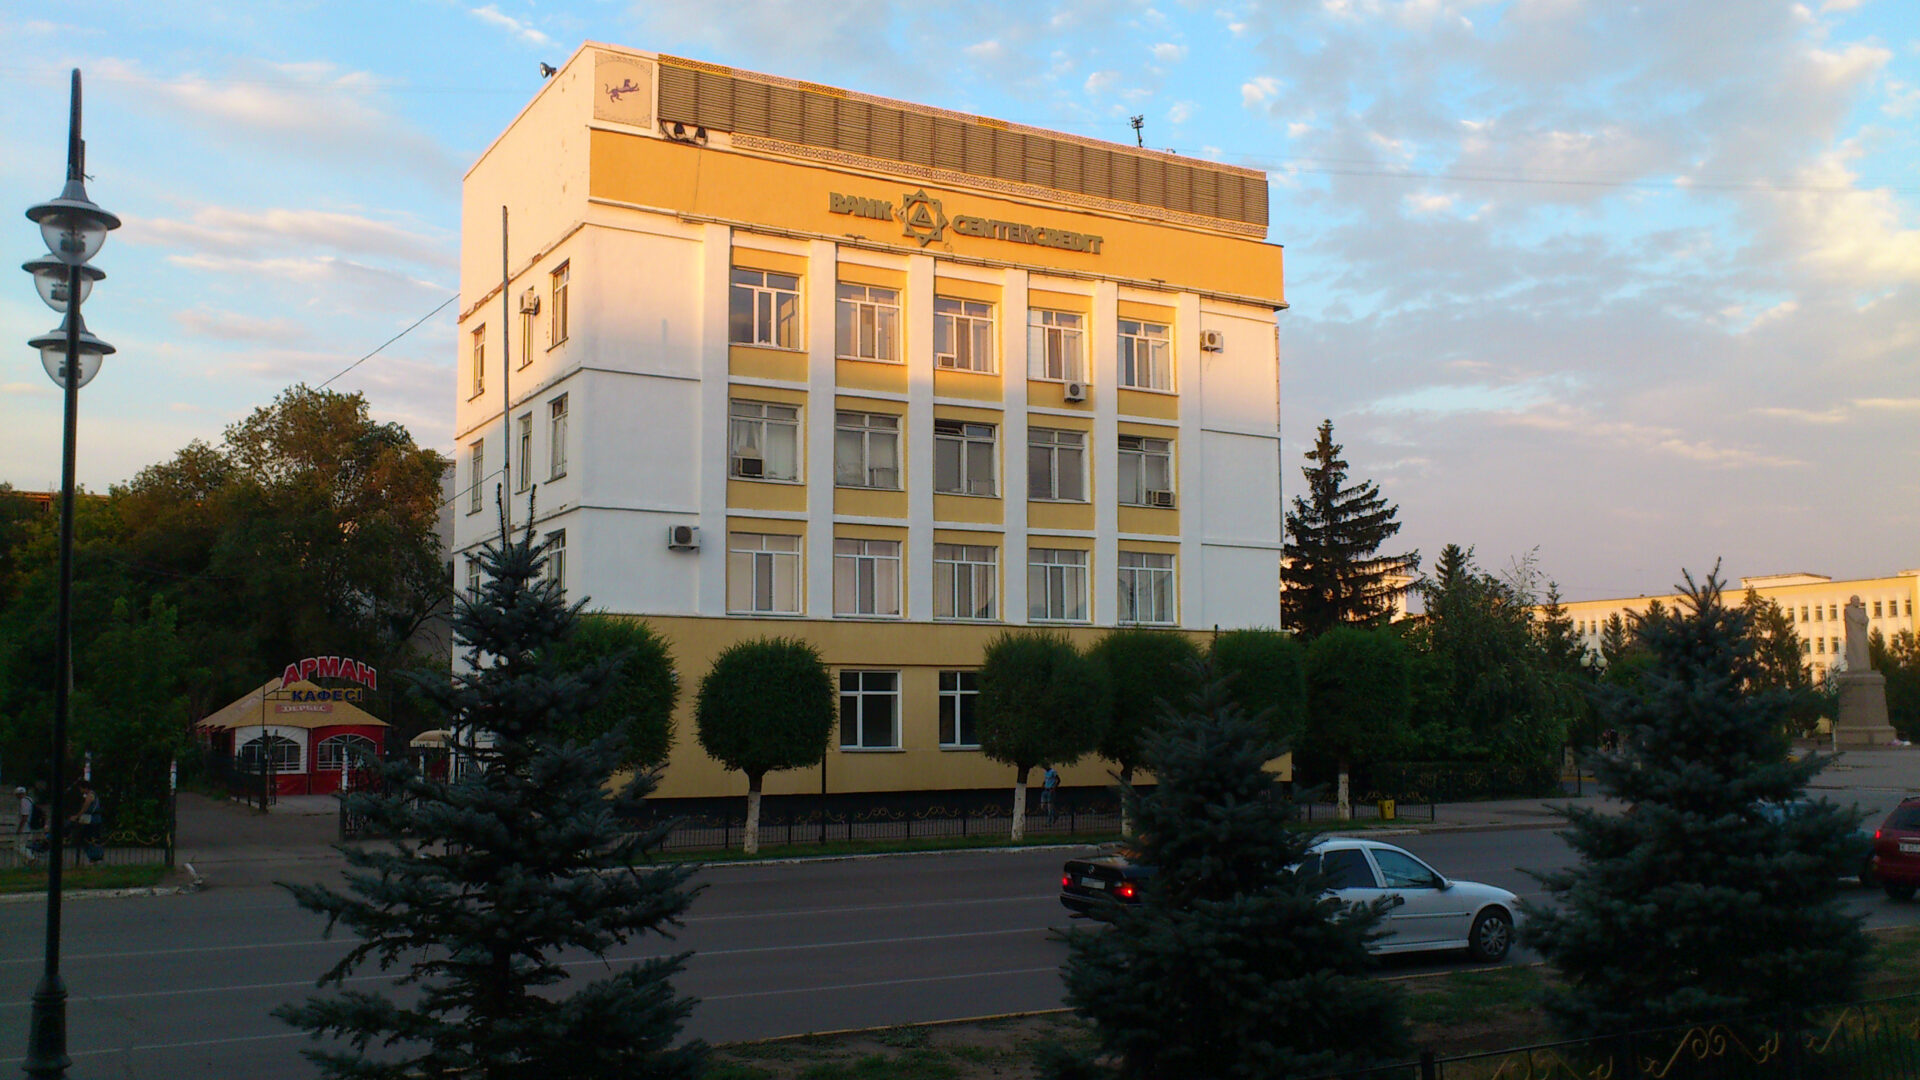
Активтері бойынша Қазақстандағы үшінші банк, негізін қалаушы Бахытбек Байсеитовтің бақылауында
Фото: Panoramio / Wikimedia Commons
- Основан
- 1988
- Основатель
- Бахытбек Байсеитов
- CEO
- Руслан Владимиров (басқарма төрағасы, 2022 жылдан бастап)
- Штаб-квартира
- Алматы, Қазақстан
- Сайт
- bcc.kz
Вехи развития
-
1988
«Центрбанктің» құрылуы
19 қыркүйекте Алматыда КСРО Мембанкінің №4 лицензиясымен орталық кооперативтік банк құрылды
-
1991
Акционерлік банк
«Центрбанк» Қазақ орталық акционерлік банкіне айналды
-
1996
Western Union және жаңа атау
Орталық Азиядағы Western Union-ның жалғыз өкілі; банк «Банк ЦентрКредит» атауын алды
-
1998
Жилстройбанкпен бірігу
30 маусымда біріккен банк тіркелді, басқарманы Владислав Ли басқарды
-
2008
Kookmin Bank-тің келуі
Корей банкі БЦК-ның 30%-ын сатып алып, кейін үлесін 41,93%-ға жеткізді
-
2017
Кореялықтардың кетуі және мемлекеттік көмек
Kookmin үлесін сатты, Ли директорлар кеңесіне ауысты, банк 60 млрд ₸ мемлекеттік қолдау алды
-
2018
Негізін қалаушының бақылауы
Байсеитов пен Ли Цеснабанктің үлесін сатып алды; Байсеитовте — 48,07%
-
2022
«Альфа-Банкті» сатып алу
Санкцияға ілінген еншілес банк Eco Center Bank болып, БЦК-ға қосылды; басқарма төрағасы — Руслан Владимиров
-
2023
Сақтандыру бизнесі
БЦК Sinoasia B&R сақтандыру компаниясындағы бақылау үлесін алды
-
2025
Рекорд және мемлекетпен есеп айырысу
Мемлекеттік көмек мерзімінен бұрын қайтарылды, ХҚЕС бойынша таза пайда — 268,3 млрд ₸
-
2026
BB+ рейтингі
S&P банк рейтингін позитивті болжаммен BB+ деңгейіне көтерді
История
Банк ЦентрКредит — активтері бойынша Қазақстандағы үшінші банк және жергілікті нарықтағы ең төзімді жеке ойыншы десе болады. Ол тәуелсіз Қазақстаннан үлкен: кеңестік банк жүйесінің күйреуін, екі девальвацияны, корей алыбы Kookmin-мен сәтсіз одақты, мемлекеттік қолдауды және санкцияға ілінген ресейлік «Альфа-Банктің» еншілес банкін сатып алуды бастан өткерді. Осы 38 жыл бойы банкті әртүрлі лауазымда бір адам — Бахытбек Байсеитов басқарып келеді. Банкті қазір еске алуға жаңа статистика себеп болды: 2026 жылдың тамызында ірі ондықтағы банктердің ішінде ЦентрКредитте нашар несиелер бәрінен көп өсті — 12,4 млрд теңгеге артып, 97 млрд теңгеге жетті. Алаңдатарлық көрінгенімен, банктегі жұмыс істемейтін қарыздар үлесі небәрі 1,88% — ірі ойыншылар арасындағы ең төмен көрсеткіштердің бірі. БЦК қалай құрылған, қайдан шыққан және оның тарихы қарапайым клиент үшін нені білдіреді — талдап көрейік.
Шығу тегі: кеш КСРО-ның кооперативтік банкі
Банк 1988 жылғы 19 қыркүйекте Алматыда Алматы орталық кооперативтік банкі «Центрбанк» ретінде дүниеге келді. Бұл қайта құру кезеңі еді: КСРО-да кооперативтерге рұқсат берілді, оларға өз банктері керек болды. БЦК-ның өз деректері бойынша, ол КСРО Мембанкінің №4 лицензиясын алған — яғни Одақтағы ең алғашқы коммерциялық банктердің қатарында болған.
Оны кеңестік мектептен өткен банкир Бахытбек Байсеитов басқарды. Ол Мәскеу қаржы институтын (1979) және Алматы халық шаруашылығы институтын (1981) бітірген, сонда «Ақша айналымы және несие» кафедрасында аспирантурада оқыған, КСРО Мембанкінің қазақ республикалық кеңсесінде экономист және басшы болып істеген, ал 1988 жылы КСРО Жилсоцбанкінің республикалық кеңсесінде жұмыс істеген. 1988–1991 жылдары Байсеитов «Центрбанктің» басқарма төрағасы, кейін 1997 жылға дейін Қазақ орталық акционерлік банкі «Центрбанктің» басқарма төрағасы және директорлар кеңесінің төрағасы болды. Сол жылдары ол Қазақстан кәсіпкерлер конгресін (1992–1996) және Қазақстан банктері қауымдастығын (1996) басқарды, ал 1993 жылдан бастап «Атамекен» қаржы-өнеркәсіптік тобын басқарады.
1991–1998: «Центрбанктен» ЦентрКредитке
1991 жылы кооперативтік банк акционерлік қоғамға — Қазақ орталық акционерлік банкі «Центрбанкке» айналды. Тоқсаныншы жылдарды банк жігерлі өткізді. БЦК-ның өз шежіресі бойынша:
- 1992 — теңгемен және валютамен операциялар жүргізуге бас лицензия;
- 1993 — SWIFT жүйесіне қосылу және Қазақстан банкаралық валюта биржасын (болашақ KASE) құруға қатысу;
- 1995 — құндылықтарды инкассациялау және тасымалдау құқығын алғашқылардың бірі болып алды;
- 1996 — Western Union жүйесінің Қазақстан мен Орталық Азиядағы жалғыз өкілі болды.
KASE биржасының деректері бойынша, дәл сол кезде банк қазіргі атауын — «Банк ЦентрКредит» ААҚ атауын алды. Өсудің негізгі қадамы онжылдықтың соңына тұспа-тұс келді: үкіметтің 1997 жылғы 8 желтоқсандағы №1713 қаулысымен ЦентрКредит мемлекеттік Жилстройбанкті қосып алу тендерін ұтты. 1998 жылғы 30 маусымда біріккен банк ашық акционерлік қоғам ретінде тіркелді. 1997 жылы БЦК алғашқы халықаралық несиелік рейтингін — «B» алды.
1998 жылдан бастап басқарманы банк тарихындағы екінші тұлға — Владислав Ли басқарды. Ол банкті 19 жыл басқарды. Оның айтуынша, осы уақытта активтер шамамен 13 млрд теңгеден 1,3 трлн теңгеге дейін өсті. 2000 жылғы 1 қазандағы меншік құрылымы қызық: акциялардың 16,54%-ы әлі де мемлекеттік мүлік департаментіне тиесілі болды, қалғанын «Сенім» зейнетақы қоры, бірнеше ЖШС және «Атамекен» тобы бөлісті.
2008: корей серіктесі
Екі мыңыншы жылдар арзан сыртқы ақшаның уақыты болды, қазақстандық банктер үлестерін шетелдіктерге құлшына сатты. Kapital.kz жазғандай, 2008 жылғы 20 наурызда корей Kookmin Bank (қазір KB Kookmin) қолданыстағы акционерлерден акциялар сатып алу және жаңа эмиссия арқылы шамамен $634 млн-ға БЦК-ның 30%-ын сатып алатынын жариялады. Кореялықтар үш жылда үлесін 50,1%-ға жеткізуді жоспарлап, директорлар кеңесіне екі мүше тағайындау құқығын алды. Бұл ретте Байсеитовтің үлесі 51,2%-дан 40%-ға дейін төмендеді.
Кореялықтар бақылауға қол жеткізе алмай, 41,93%-да тоқтады. Тағы 10%-ды Дүниежүзілік банк тобына кіретін Халықаралық қаржы корпорациясы (IFC) сатып алды. Kookmin үшін бұл мәміле тарихындағы ең ауыр мәмілелердің біріне айналды. The Korea Times деректері бойынша, KB қазақстандық банкке 939,2 млрд вон салған, 2012 жылы-ақ үлесті 185,8 млрд вонға дейін қайта бағалап, 2016 жылға қарай символдық 1000 вонға дейін түсірген. Инвестиция іс жүзінде күйіп кетті: алдымен әлемдік дағдарыс, кейін 2014 жылғы теңге девальвациясы. Осы шығындарға байланысты 2010 жылы-ақ Kookmin басшысы Кан Чон Вон отставкаға кеткен.
2017: ажырасу, команданың ауысуы және мемлекеттік қолдау
2017 жылы кореялықтармен тарих аяқталды. Наурыздың ортасында IFC өзінің 10%-ын Байсеитовке сатты, ал 20 сәуірде Kookmin 41,93%-ды Байсеитов, Цеснабанк және «Цесна» холдингінен тұратын консорциумға сатты. Одақ ұзаққа созылмады: Forbes Kazakhstan деректері бойынша, 2018 жылғы 14 наурызда Цеснабанк өзінің 29,56%-ын Байсеитовке, Владислав Лиге және миноритарийлерге сатты. Осыдан кейін негізін қалаушының үлесі 48,07%-ға, Лидікі 10,05%-ға жетті. Сонымен қатар банк «Цесна» құрылымдарынан артықшылықты акцияларды кері сатып алды.
Сол жылы басқарма да ауысты. 2017 жылдың тамыз айының соңында Владислав Ли операциялық басқарудан директорлар кеңесіне ауысатынын жариялады («Мен банктен алысқа кетпеймін»). 2017 жылғы 23 қыркүйекте банкті 2011 жылдан бері Байсеитовпен бірге жұмыс істеген омбылық қаржыгер Ғалым Хусаинов басқарды.
2017 жыл жағымсыз оқиғамен де есте қалды: БЦК Банк секторының қаржылық тұрақтылығын арттыру жөніндегі мемлекеттік бағдарламаға қатысып, субординацияланған облигациялар арқылы 60 млрд теңге алды. Бағдарлама өлшемімен сома аз, бірақ шарты қатаң: банк мемлекетке қарыз болып тұрғанда дивиденд төлеуге болмайды. Қайтару мерзімі 2032 жылдың қарашасы болып белгіленді.
2018–2021: ипотека және цифр
Хусаинов кезінде БЦК бөлшек сауда мен технологияға бағыт алды:
- 2017 — екінші деңгейдегі банктер арасында бірінші болып PCI DSS 3.2 нұсқасының (карта деректерінің қауіпсіздік стандарты) аудитінен өтті;
- 2018 — елде алғашқылардың бірі болып Apple Pay іске қосты;
- 2018 — банк деректері бойынша, «7-20-25» ипотекалық бағдарламасы бойынша берілген қарыздардың 91%-дан астамы БЦК-ға тиесілі болды;
- 2019 — Moody’s рейтингтерді позитивті болжаммен растады;
- 2021 — Visa-дан 11 марапат.
2022: «Альфа-Банкті» сатып алу — тарихтағы басты мәміле
2022 жылдың көктемінде, Ресей Украинаға басып кіргеннен кейін, 6 сәуірдегі американ санкциялары ресейлік «Альфа-Банкке» соққы берді, оның қазақстандық еншілес банкі қиын жағдайға тап болды: сервистердің көпшілігі шектелді, ақша алу мен аударымдарға лимит енгізілді. 21 сәуірде БЦК «Альфа-Банк» ЕБ АҚ акцияларының 100%-ын сатып алатынын жариялап, салымшылар ақшасын ала алуы үшін оны өз қаражатынан өтімділікпен қолдауға уәде берді. Мамырда банк атауын Eco Center Bank деп өзгертті, 3 тамызда акционерлер оның БЦК-ға қосылуын мақұлдады.
Интеграция жылдам жүрді: Руслан Владимировтің айтуынша, реттеуші берген 9–12 айдың орнына төрт айда үлгерген, ал БЦК-ға «Альфаның» 1700-ге жуық қызметкері ауысқан. Осыдан кейін Хусаинов кетті, 2022 жылғы 26 қазанда басқарма төрағасы болып бұған дейін Eco Center Bank-ті басқарған Владимиров тағайындалды. ЦентрКредит үшін бұл мәміле секіртпе болды. Forbes Kazakhstan деректері бойынша, 2022 жылы банк активтер бойынша жетінші орында болса, қазір үшінші орында. Владимировтің өзі Forbes-қа берген сұхбатында геополитика қазақстандық банктерге «қолайлы болғанын» мойындады: ресейлік ойыншылардың кетуі клиенттер мен депозиттер әкелді.
2023–2025: сақтандырушы, суперқосымша және мемлекетке қарызды қайтару
2023 жылдың мамырында БЦК Sinoasia B&R сақтандыру компаниясындағы бақылау үлесін сатып алды, 2025 жылдың шілдесіне қарай оның үлесі 92,45%-ға жетті. 2024 жылы тағы екі еншілес компания пайда болды: BCC-HUB IT-компаниясы (қаңтар) және BCC Life өмірді сақтандыру компаниясы (шілде). BCC Invest брокері және BCC Leasing-пен бірге толыққанды қаржы тобы қалыптасты.
Экожүйеге бағыт түпкілікті айқындалды. 2024 жылдың қыркүйегінде Владимиров Kapital.kz-ке банк үшінші тараптың мини-қосымшаларын енгізу үшін mPath платформасын сатып алғанын және екі суперқосымша — жеке тұлғаларға арналған bcc.kz мен компанияларға арналған bcc.business жасап жатқанын айтты. Қосымшада KASE-де бағалы қағаздармен сауда, шығындарды есепке алу, бөлімшеге бармай цифрлық карта шығару мүмкіндіктері пайда болды. «Жақын болашақта әр банктің өз экожүйесі болады», — деген БЦК басшысы.
2023 жылдың жазында Moody’s банк рейтингін Ba3-ке, ал S&P BB- деңгейіне көтерді. Тағы бір маңызды кезең — мемлекетпен есеп айырысу. Банк субординацияланған облигацияларды біртіндеп кері сатып алды: 2024 жылғы желтоқсанда 20 млрд теңге, 2025 жылғы сәуірде 10 млрд және 2025 жылғы 11 тамызда соңғы 30 млрд. Қарыз мерзімінен шамамен жеті жыл бұрын жабылып, дивидендтерге тыйым күшін жойды.
Модель қалай жұмыс істейді
БЦК — әмбебап банк: жеке тұлғаларға да, бизнеске де қызмет көрсетеді. 2025 жылдың соңындағы бөлшек несие портфелі — шамамен 3,2 трлн теңге. Банктің күшті жақтары — автонесиелер, ипотека, премиум карталар және шағын бизнес. 2022 жылы-ақ банк автонесие нарығының 30%-ы және премиум карталар нарығының 70%-дан астамы өзінде екенін мәлімдеген. Қазір клиенттер саны 3 миллионнан асады. Банк акциялары KASE-де CCBN (жай) және CCBNp (артықшылықты) тикерлерімен саудаланады. 2026 жылдың тамызында банк №1.1.856.145 жаңа әмбебап лицензия алды.
Жеке бағыт — шағын және орта бизнес. 2026 жылдың қыркүйегінде Global Business Outlook журналы БЦК-ны Қазақстандағы ШОБ үшін ең инновациялық банк деп атады. Сервистер арасында — жаңа BCC Business қосымшасы, несиелер мен кепілдіктерге онлайн өтінім, эскроу-шоттар, валюталық кеңестерге арналған видеобанкинг, цифрлық теңгемен төлем қабылдау.
Сәтсіздіктер мен қиындықтар
- Корей тарихы. Kookmin салымдарының барлығына жуығынан айырылды, ал банк жылдар бойы бақылауға қол жеткізе алмай, ақыры кетіп қалған шетелдік акционермен өмір сүрді.
- Девальвациялар. 2007 жылы банк несиелерінің 60%-ы валютада болды. 2014 жылдан кейін бұл үлесті азайтуға (2017 жылға қарай 19%-ға дейін) және 100 млрд теңгеден астам резерв құруға тура келді.
- Мемлекеттік көмек. 2017 жылы мемлекеттен алынған 60 млрд теңге жылдар бойы дивидендсіз өмір дегенді білдірді. Мысалы, 2023 жыл үшін акционерлер дивиденд алмады.
- Нашар несиелердің өсуі. 2026 жылдың тамызында ірі банктер арасында нашар несиелер БЦК-да бәрінен көп өсті: 12,4 млрд теңгеге артты. Проблемалы қарыздар үлесі әзірге төмен, бірақ үрдіс назар аударуға себеп.
- Салық соққысы. 2026 жылдан бастап банктер үшін корпоративтік табыс салығы мөлшерлемесі 25%-ға дейін өсті, реттеуші резервтерге қойылатын талаптарды қатаңдатты. Freedom Broker бағалауы бойынша, 2026 жылдың алғашқы екі айында банктің таза пайдасы өткен жылмен салыстырғанда 32%-ға төмендеді.
Бұл клиент үшін нені білдіреді
Салымшы үшін ең бастысы — сенімділік. Бұл жағынан БЦК-да жақсы жаңалықтар бар: 2026 жылдың қыркүйегінде S&P банктің ұзақ мерзімді рейтингін позитивті болжаммен BB+ деңгейіне, ал ұлттық шкала бойынша kzAA+ деңгейіне көтерді. Moody’s 2025 жылдың қыркүйегінде банкті Baa3 деңгейінде бағалады — бұл қазірдің өзінде инвестициялық санат. Сектор бойынша орташа 4%-бен салыстырғанда 1,88% нашар несиелер үлесі банктің әзірге қарыз алушыларды мұқият таңдайтынын көрсетеді.
Бұл іс жүзінде нені білдіреді:
- Көлік немесе ипотека алсаңыз — БЦК тарихи тұрғыдан осы өнімдерде мықты, оның шарттарын бәсекелестермен салыстырған жөн.
- Бизнесіңіз болса — банк қазір ШОБ үшін белсенді күресуде: шоттарды онлайн ашу, валюта жұптары көп валюта айырбастаушы, эскроу.
- Қарыз керек болса — салықтар мен резерв талаптары өскеннен кейін 2026 жылы несиелер баяуырақ өседі. S&P портфельдің қалыпты өсуін күтеді. Қарыз алушыларды тексеру қатаңдауы ықтимал.
- Акционер болсаңыз — 2025 жыл үшін дивиденд жоқ: мемлекеттік көмекке байланысты тыйым алынып тасталғанымен, бүкіл пайда банкте қалдырылды.
Ақша
2025 жылдың қаржылық қорытындылары рекордтық болды. Шоғырландырылған есептілік бойынша банк 268,3 млрд теңге таза пайда тапты — бұл 2024 жылмен (202,4 млрд) салыстырғанда 32,5%-ға көп. Акционерлер 2026 жылғы 18 наурызда бекіткен жеке (шоғырландырылмаған) пайда — бір жыл бұрынғы 195,1 млрд теңгеге қарсы 240,2 млрд теңге. Салыстыру үшін: 2023 жыл үшін 135,2 млрд болған.
- 2025 жылдың соңындағы активтер — шамамен 8,5 трлн теңге. Forbes Kazakhstan деректері бойынша — 8,57 трлн, бір жылда 21,9%-ға өсіп, елде үшінші орын.
- Меншікті капитал — 810,5 млрд теңге, несие портфелі — 4,7 трлн, клиенттер депозиттері — 6,5 трлн (+22%).
- Freedom Broker есебі бойынша, 2025 жылғы капитал рентабельдігі — 42%, акцияға шаққандағы пайда — 1501 теңге.
- 2025 жылы банк бюджетке 70 млрд теңгеден астам салық төледі.
Бұл тарихтағы ең бай адам — негізін қалаушының өзі. Forbes Kazakhstan деректері бойынша, 2026 жылғы 1 сәуірде акциялардың 51,76%-ы Байсеитовке тиесілі, оның байлығы $858 млн-ға бағаланады (елдегі ең бай кәсіпкерлер арасында 13-орын). Владислав Лиде — 11,92% және $197 млн.
Кім басқарады
- Бахытбек Байсеитов — негізін қалаушы, мажоритарлық акционер және директорлар кеңесінің төрағасы. 1988 жылдан бері банкті әртүрлі рөлде басқарып келеді.
- Руслан Владимиров — 2022 жылғы 26 қазаннан бастап басқарма төрағасы (президент). БЦК-да 20 жылдан астам жұмыс істейді, несие сарапшысынан өңірлік филиал директорына дейінгі жолдан өтті, 2022 жылы бірнеше ай Eco Center Bank-ті басқарды. 2024 жылы Kazakhstan Growth Forum нұсқасы бойынша үздік CEO деп танылды. Мансабы туралы былай дейді: әртүрлі компаниялар арасында секірмей, бір компания ішінде өсуді таңдадым.
- Директорлар кеңесі 2026 жылғы 18 наурыздағы жиналыстан кейін: Байсеитов (төраға), Владислав Ли, Данияр Шаяхметов және үш тәуелсіз директор — Анвар Сайденов, Дмитрий Попов және «Бәйтерек» холдингінің бұрынғы төраға орынбасары Әділ Мұхамеджанов.
Қызықты деректер
- БЦК теңгеден бес жыл, тәуелсіз Қазақстаннан үш жыл үлкен.
- 1996 жылы банк бүкіл Орталық Азиядағы Western Union-ның жалғыз агенті болды.
- Банк Қазақстан банкаралық валюта биржасын құруға қатысқан, ал қазір өзі KASE-де саудаланады.
- KB Kookmin үшін қазақстандық мәміле оқулықтағыдай сәтсіздікке айналды: 939,2 млрд воннан балансында символдық 1000 вон қалды.
- 1998–2022 жылдары банкте небәрі екі басқарма төрағасы болды — Владислав Ли (19 жыл) және Ғалым Хусаинов (5 жыл). Посткеңестік елдердің банк нарығы үшін бұл сирек тұрақтылық.
- Алматыдағы әл-Фараби даңғылы, 38 мекенжайындағы бас кеңседе бөлек кіреберісі бар ар-деко стиліндегі BCC Elite VIP-орталығы жұмыс істейді.
Қазір не болып жатыр (2026)
БЦК үшін жыл қарама-қайшы. Бір жағынан — 2025 жылғы рекордтық пайда, активтер бойынша үшінші орын, S&P рейтингінің BB+ деңгейіне көтерілуі (2026 жылғы 7 қыркүйек) және шағын бизнеспен жұмыс үшін марапат. Екінші жағынан — 25% салық, резервтерге қатаң талаптар және жыл басында пайданың айтарлықтай төмендеуі. Наурызда акционерлер 2025 жыл үшін дивиденд төлемеу туралы шешім қабылдап, директорлар кеңесіне екі тәуелсіз мүше қосып, оны жаңартты. Тамызда банк жаңа әмбебап лицензия алды.
Ақырында, портфель сапасы. Тамызда проблемалы несиелердің 12,4 млрд теңгеге өсуі — ірі банктер арасындағы ең жоғары көрсеткіш, бірақ 1,88% үлес көшбасшылар ондығындағы ең төмен көрсеткіштердің бірі болып қала береді. Алдағы тоқсандардағы басты сұрақ: несиелеу баяулап, табыстылық төмендегенде БЦК бұл үлесті ұстап тұра ала ма? Әзірге КСРО-ны, кореялықтарды және санкциялық 2022 жылды бастан өткерген банк дүрбелеңге себеп бермей отыр.
Дереккөздер: KASE — банк тарихы мен акционерлері, Qazmonitor — БЦК-ның 35 жылы, шежіре, Finance.kz — Байсеитовтің өмірбаяны, Kapital.kz — Kookmin Bank-тің келуі (2008), The Korea Times — KB-ның Қазақстандағы шығындары, Forbes Kazakhstan — Цеснабанктің шығуы, Kapital.kz — Владислав Лидің сұхбаты, Forbes Kazakhstan — Хусаиновтің тағайындалуы, Kapital.kz — «Альфа-Банкке» санкциялар және оны сату, БЦК — «Альфа-Банкті» сатып алу, Finance.kz — Eco Center Bank-тің қосылуы, БЦК — Руслан Владимировтің тағайындалуы, Forbes Kazakhstan — Владимировтің сұхбаты, Kapital.kz — экожүйе және суперқосымшалар, Kapital.kz — мемлекеттік көмекті мерзімінен бұрын қайтару, Forbes Kazakhstan — банктер рейтингі және акционерлер, Finratings.kz — 2025 жылдың қорытындысы, БЦК — 18.03.2026 акционерлер жиналысының қорытындысы, Forbes Kazakhstan — жаңа директорлар кеңесі, Kapital.kz — S&P BB+ рейтингі, Kapital.kz — ШОБ үшін марапат, Kapital.kz — дивидендтер және мемлекеттік көмек